Après un cambriolage, la question du remboursement arrive très vite, souvent dès les premières heures qui suivent le dépôt de plainte et la déclaration du sinistre. Le délai remboursement assurance cambriolage dépend pourtant de plusieurs éléments concrets, le contrat souscrit, la rapidité de la déclaration, la présence de preuves et le temps nécessaire à l’assureur pour analyser le dossier.
Les sources récentes vont dans le même sens. Service Public rappelle qu’il faut signaler le vol à la police ou à la gendarmerie puis le déclarer à l’assurance. Leocare, dans un contenu mis à jour le 26 juin 2025, insiste sur la déclaration sous 2 jours ouvrés. PagesJaunes précise qu’il n’existe aucun délai légal unique dans le Code des assurances, mais qu’un remboursement intervient souvent dans un délai de 2 à 3 mois lorsque le dossier est complet.
Le point clé reste simple, plus le dossier est transmis vite et avec des justificatifs solides, plus l’indemnisation a des chances d’avancer sans blocage.
Quel est le délai moyen de remboursement d’une assurance cambriolage ?
En pratique, le délai moyen observé pour une assurance cambriolage se situe souvent entre quelques semaines et 2 à 3 mois. Cette fourchette revient régulièrement dans les contenus spécialisés. PagesJaunes évoque un remboursement généralement réalisé sous 2 à 3 mois quand tous les documents sont en règle. D’autres sources, comme Flora, indiquent que l’indemnisation peut varier de quelques jours à quelques mois.
Ce décalage s’explique par la diversité des contrats et des situations. Un vol simple avec peu de biens déclarés et des preuves immédiates n’est pas traité comme un cambriolage avec expertise, biens de valeur, doute sur les circonstances ou justificatifs incomplets.
| Situation | Délai souvent constaté | Ce qui influence le traitement |
|---|---|---|
| Dossier simple et complet | Quelques jours à quelques semaines | Plaine déposée vite, preuves claires, faible contestation |
| Dossier standard | 2 à 8 semaines | Analyse du contrat, estimation des biens, échanges avec l’assureur |
| Dossier avec expertise | 2 à 3 mois | Passage d’un expert, vérification des circonstances, pièces complémentaires |
| Dossier litigieux ou incomplet | Plus de 3 mois | Retard de déclaration, exclusions, suspicion de négligence, justificatifs manquants |
Pourquoi il n’existe pas de délai légal unique pour tous les assureurs
Le Code des assurances ne fixe pas un délai standard applicable à tous les remboursements après cambriolage. C’est l’un des points mis en avant par PagesJaunes. Chaque assureur applique donc ses propres délais de gestion, dans le cadre des garanties prévues au contrat.
Le temps de traitement dépend notamment de ces facteurs :
- la présence ou non d’une garantie vol
- la formule souscrite, assurance habitation de base ou multirisque habitation
- la nécessité d’une expertise
- la valeur des biens volés
- les preuves d’effraction ou les circonstances exactes de l’intrusion
- les exclusions et clauses de sécurité prévues au contrat
- la rapidité avec laquelle l’assuré transmet la plainte et les justificatifs
Le contrat reste donc la première référence. Deux assurés cambriolés le même jour peuvent obtenir un remboursement à des dates très différentes.
Dans quels cas l’indemnisation prend quelques jours, plusieurs semaines ou 2 à 3 mois
Une indemnisation peut arriver en quelques jours lorsque les dégâts sont limités, que le procès-verbal est déjà transmis et que les biens volés sont faciles à prouver, par exemple un ordinateur, un téléphone ou des bijoux avec facture.
Le délai passe souvent à plusieurs semaines quand l’assureur doit vérifier le niveau de garantie, demander des documents complémentaires ou analyser des photos et relevés de transactions.
Les 2 à 3 mois sont fréquents lorsque :
- un expert se déplace
- le montant du préjudice est élevé
- des biens de valeur sont concernés, comme des bijoux ou des œuvres d’art
- la preuve d’intrusion est plus difficile à établir
- une partie des objets n’a pas de facture immédiate
Un témoignage réel illustre bien cette incertitude. Sur les forums PagesJaunes, ben_43plus écrit : « cela fait 6 mois que j’ai été cambriolé avec effraction 2 expert sont passé tout et en règle, j’aimerai savoir s’il y a un délai pour le remboursement de l’assurance car il ont voler énormément de chose ». Ce retour montre qu’un dossier peut durer bien au-delà du délai moyen lorsque le traitement se complique ou qu’aucune date claire de règlement n’est annoncée.
Quels délais faut-il respecter pour éviter de retarder le remboursement ?
Le remboursement ne dépend pas seulement de l’assureur. Il dépend aussi des délais imposés à l’assuré. Un dépôt de plainte tardif ou une déclaration hors délai peut suffire à ralentir fortement l’instruction, voire à compromettre l’indemnisation.
Porter plainte rapidement après la découverte du cambriolage
Dès la découverte du vol, il faut contacter la police ou la gendarmerie. Service Public rappelle cette étape comme point de départ de la procédure. Lorsque l’auteur est inconnu, certains assureurs ou guides recommandent de porter plainte contre X.
Les premiers réflexes ont une vraie importance :
- ne toucher à rien pour préserver les traces
- attendre les forces de l’ordre si l’intrus peut encore être présent
- faire établir un procès-verbal ou un compte rendu
- prendre des photos des dégâts, porte forcée, serrure tordue, vitre cassée, pièces fouillées
- sécuriser ensuite le logement, si besoin avec un serrurier, après information de l’assureur
Goodassur indique qu’il faut transmettre le dépôt de plainte dans les 48 heures suivant le cambriolage. Même lorsque le contrat ne reprend pas exactement cette durée, la logique reste la même, plus la plainte est rapide, plus le dossier est crédible et facile à instruire.
Déclarer le sinistre à l’assureur sous 2 jours ouvrés
Le délai le plus souvent cité pour la déclaration est de 2 jours ouvrés après la découverte du cambriolage. C’est la référence donnée par Leocare. Dépasser ce délai peut conduire à un refus ou à de fortes difficultés, surtout si le contrat prévoit expressément cette obligation.
La déclaration doit comporter un minimum d’informations précises :
- le numéro de contrat
- la date du cambriolage
- l’heure ou la période estimée
- l’adresse du sinistre
- la description des circonstances
- une première estimation des objets volés et des dégâts
Un appel peut être accepté par certains assureurs, mais une trace écrite reste préférable, par courrier recommandé ou via l’espace client.
Faut-il porter plainte pour être remboursé après un cambriolage ?
Dans la grande majorité des cas, oui. Le dépôt de plainte fait partie des pièces essentielles du dossier. Sans procès-verbal, l’assureur peut considérer que le sinistre n’est pas suffisamment établi.
Leocare rappelle que le respect des délais et la présence d’un procès-verbal sont déterminants pour rendre l’indemnisation possible. Service Public indique aussi qu’il faut d’abord signaler le vol aux forces de l’ordre. En pratique, un remboursement sans plainte reste très improbable pour un cambriolage classique.
La plainte sert à :
- dater officiellement les faits
- décrire les circonstances du vol
- constater l’effraction ou les indices d’intrusion
- appuyer la liste des biens déclarés
- sécuriser juridiquement le dossier
Sans cette pièce, l’assureur dispose d’un argument solide pour retarder, réduire ou refuser l’indemnisation.
Quels documents faut-il fournir pour obtenir l’indemnisation ?
Plus le dossier est complet, plus l’assureur peut chiffrer vite la perte et passer au règlement. Les retards viennent souvent d’un point simple, l’assuré déclare le cambriolage, mais envoie les justificatifs au compte-gouttes.
Procès-verbal, liste des biens volés, factures, photos et justificatifs de valeur
Les pièces le plus souvent demandées sont les suivantes :
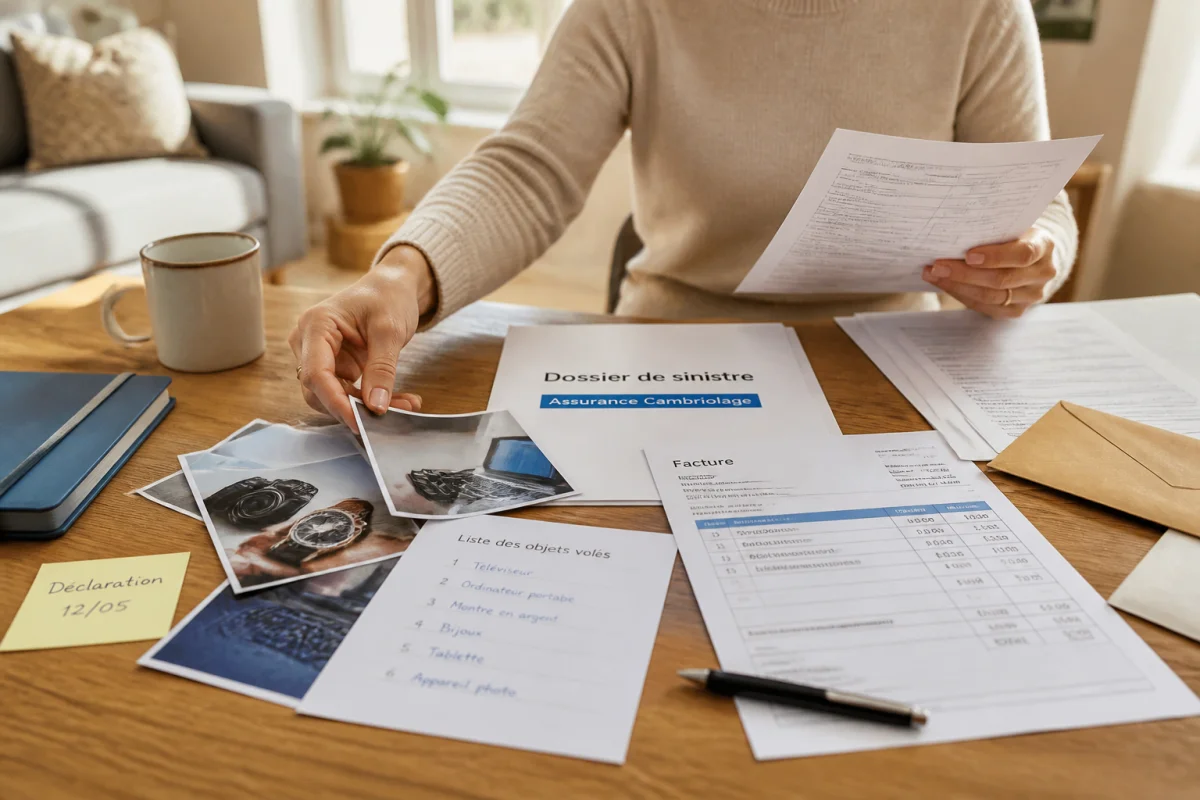
- le procès-verbal de plainte
- la liste détaillée des biens volés ou endommagés
- les factures
- les photos des objets et des dégâts
- les notices et certificats de garantie
- les chèques ou relevés de transactions
- tout document prouvant la valeur estimative des biens
Les objets souvent concernés sont les bijoux, les appareils électroniques, l’argent liquide, parfois les papiers d’identité, et selon les cas des œuvres d’art.
Une bonne méthode consiste à préparer un tableau récapitulatif pour l’assureur.
| Document | Utilité | Impact sur le délai |
|---|---|---|
| Procès-verbal | Prouver officiellement le cambriolage | Essentiel pour ouvrir le dossier |
| Factures | Justifier la possession et la valeur | Accélère l’estimation |
| Photos | Montrer les dégâts et parfois les objets | Facilite l’analyse sans échange supplémentaire |
| Relevés de paiement | Remplacer ou compléter une facture | Utile si les achats sont anciens |
| Liste datée des biens volés | Chiffrer le préjudice | Évite les oublis et les retours du gestionnaire |
Peut-on être indemnisé sans facture ?
Oui, mais c’est souvent plus compliqué. L’absence de facture ne bloque pas forcément tout remboursement si d’autres preuves existent, comme des photos anciennes, un certificat de garantie, un relevé bancaire, un bon de commande, un chèque encaissé ou même une notice associée à un numéro de série.
En revanche, l’indemnisation peut être plus faible, plus lente, voire discutée si la valeur du bien est difficile à prouver. Goodassur signale aussi qu’un objet volé qui n’a pas été mentionné ou déclaré au préalable peut poser problème selon les contrats, notamment pour certains objets de valeur.
Pour les bijoux, œuvres d’art ou équipements haut de gamme, l’absence de justificatif expose davantage à une contestation sur le montant retenu.
Quelles conditions du contrat influencent le délai de remboursement ?
Le contrat d’assurance habitation fait la différence entre un remboursement rapide et un dossier qui s’enlise. Deux assurés peuvent avoir le même préjudice et obtenir des réponses très différentes simplement parce que leurs garanties ne sont pas identiques.
Garantie vol ou multirisque habitation : ce qu’il faut vérifier
Service Public rappelle que la garantie vol n’est pas incluse dans toutes les formules. Dans une assurance habitation de base, elle n’est généralement pas comprise et doit être ajoutée en option. Goodassur indique qu’elle est facultative pour les locataires comme pour les propriétaires, mais souvent incluse dans un contrat multirisque habitation.
Avant d’attendre un remboursement, il faut vérifier :
- si la garantie vol est bien souscrite
- si le vandalisme est couvert
- si les dépendances, caves, garages ou cabanons sont inclus
- si les biens stockés à l’extérieur sont exclus
- si certains objets de valeur doivent être déclarés séparément
- si un plafond spécifique s’applique aux bijoux, espèces ou appareils électroniques
Quand ces points ne sont pas clairs au moment du sinistre, l’assureur prend plus de temps pour contrôler l’étendue réelle de la couverture.
Exclusions, effraction, ruse et clauses de sécurité qui peuvent bloquer l’indemnisation
Beaucoup de contrats distinguent les cambriolages avec effraction des intrusions plus difficiles à prouver. Verisure indique que certaines assurances limitent la prise en charge aux cas comportant des traces comme une fenêtre brisée, une serrure forcée ou une porte enfoncée.
D’autres éléments peuvent bloquer le dossier :
- une entrée par ruse, parfois moins bien indemnisée
- une négligence reprochée à l’assuré
- le non-respect de clauses de sécurité, alarme, fermeture des accès, serrure conforme
- des biens laissés dans une dépendance non habitable
- des objets entreposés à l’extérieur
- un vélo laissé dans les parties communes d’un immeuble, souvent exclu sans garantie spécifique
Leocare rappelle que certains oublis ou négligences peuvent conduire à un refus de remboursement. Plus l’assureur doit analyser ces zones grises, plus le délai s’allonge.
Combien de temps après un cambriolage l’assurance paie-t-elle ?
Le paiement n’arrive qu’après deux étapes distinctes, l’étude du dossier, puis la validation de l’indemnité. C’est souvent cette séparation qui explique la sensation d’attente, surtout quand l’assuré a déjà envoyé toutes ses pièces.
Le temps d’analyse du dossier et de l’expertise
L’assureur commence par vérifier la recevabilité du sinistre, la présence de la garantie vol, les circonstances du cambriolage et la cohérence entre la plainte, les photos et la liste des biens. Si le montant est élevé ou si des points restent flous, une expertise peut être mandatée.
Cette phase peut durer :
- quelques jours pour un petit dossier très documenté
- plusieurs semaines pour un dossier standard
- plus d’un mois si un expert intervient ou si des pièces complémentaires sont demandées
Lorsque deux experts passent, comme dans l’avis recueilli sur les forums PagesJaunes, cela montre souvent que le dossier entre dans une phase de vérification plus longue.
Le versement de l’indemnité après validation par l’assureur
Une fois le dossier validé, le versement est généralement plus rapide que la phase d’analyse. Le délai exact dépend de l’organisation interne de l’assureur et du mode de règlement prévu. Dans les situations fluides, le paiement peut partir sous quelques jours après accord. Dans d’autres cas, surtout si un montant définitif doit être arbitré, le versement peut encore prendre plusieurs semaines.
Le repère le plus réaliste reste donc celui-ci :
- moins de 15 jours dans les cas simples et déjà validés
- 2 à 8 semaines dans beaucoup de dossiers courants
- 2 à 3 mois dans les dossiers complets mais plus lourds à instruire
- au-delà en cas de litige, d’expertise complexe ou de pièces manquantes
Que faire si l’assurance ne rembourse pas dans les délais ?
Quand le remboursement tarde, il faut sortir d’une logique d’attente passive. Un dossier bien relancé, daté et structuré a plus de chances d’avancer qu’une succession d’appels sans trace écrite.
Relancer son assureur avec un dossier complet et daté
La première étape consiste à faire une relance écrite, claire et factuelle. Elle doit rappeler :
- la date du cambriolage
- la date de la plainte
- la date de déclaration à l’assurance
- la liste des pièces déjà transmises
- les éventuelles demandes de l’expert déjà satisfaites
- la demande d’un point précis sur l’avancement et d’un délai estimatif
Une relance par courrier recommandé ou message via l’espace client permet de garder une trace. Si des réparations urgentes sont nécessaires pour sécuriser le logement, il faut le signaler immédiatement et conserver tous les justificatifs.
Après un cambriolage, il reste aussi utile de renforcer rapidement la protection du domicile, serrure, accès, alarme, simulation de présence. Cette sécurisation n’accélère pas le remboursement du dossier en cours, mais elle limite le risque d’un second sinistre pendant la période d’attente.
Les recours possibles en cas de retard, d’indemnisation insuffisante ou de refus
Si l’assureur tarde sans explication, propose une indemnisation trop basse ou refuse la prise en charge, plusieurs recours existent :
- demander par écrit le motif précis du retard, de la réduction ou du refus
- adresser une réclamation au service client ou au service réclamations
- contester l’évaluation avec des preuves complémentaires, nouvelles factures, relevés, photos, estimations
- solliciter, selon le dossier, une contre-expertise
- saisir ensuite le médiateur de l’assurance si le blocage persiste
Dans les dossiers où tout semble en règle mais où l’attente dépasse largement le délai moyen, demander un calendrier de traitement écrit permet de clarifier la situation. C’est souvent ce qui manque le plus aux assurés, une date prévisionnelle crédible, surtout après plusieurs semaines ou plusieurs mois.
Le plus efficace reste donc une combinaison simple, respecter les 2 jours ouvrés pour la déclaration, déposer plainte immédiatement, transmettre un dossier solide et relancer vite à la moindre inertie. C’est ce cadre qui réduit le plus les délais de remboursement après cambriolage.